Jedes Unternehmen freut sich über Stammkunden. Die Aktionäre dieser Unternehmen können sich darüber aber genauso freuen. Kundenloyalität ist ein wichtiges Entscheidungsmerkmal bei der Aktienselektion.
Warum verdrängte 2008 der Spätstarter Facebook den Pionier Myspace in den sozialen Netzen? Warum etablierte Apple bei Mobiltelefonen eine dauerhafte Marktführerschaft, während Blackberry und Nokia abstürzten? Und warum erzielen die US-Baumärkte The Home Depot und Lowe’s zwei- bis viermal so hohe Margen wie Europas Marktführer Kingfisher und Hornbach? Sektorgründe spielen eine Rolle, doch die dauerhaften Gewinner teilen ein Merkmal: einen außerordentlich großen Anteil loyaler Kunden.
Vor 30 Jahren identifizierte der US-amerikanische Unternehmensberater Frederick F. Reichheld in „The Loyalty Effect“ die Kundenbindung als zentralen Werttreiber: Neukundengewinnung koste ein Vielfaches im Vergleich zur Bindung bestehender Kunden. Und: Die Rentabilität eines Kunden steige mit der Dauer der Beziehung. In der unternehmerischen Praxis wird diese Erkenntnis gleichwohl oft vernachlässigt. Für Investoren ist das ein Vorteil: Gerade weil so viele Firmen Loyalität ignorieren, eignet sie sich zur Prognose langfristiger Börsengewinner und -verlierer.
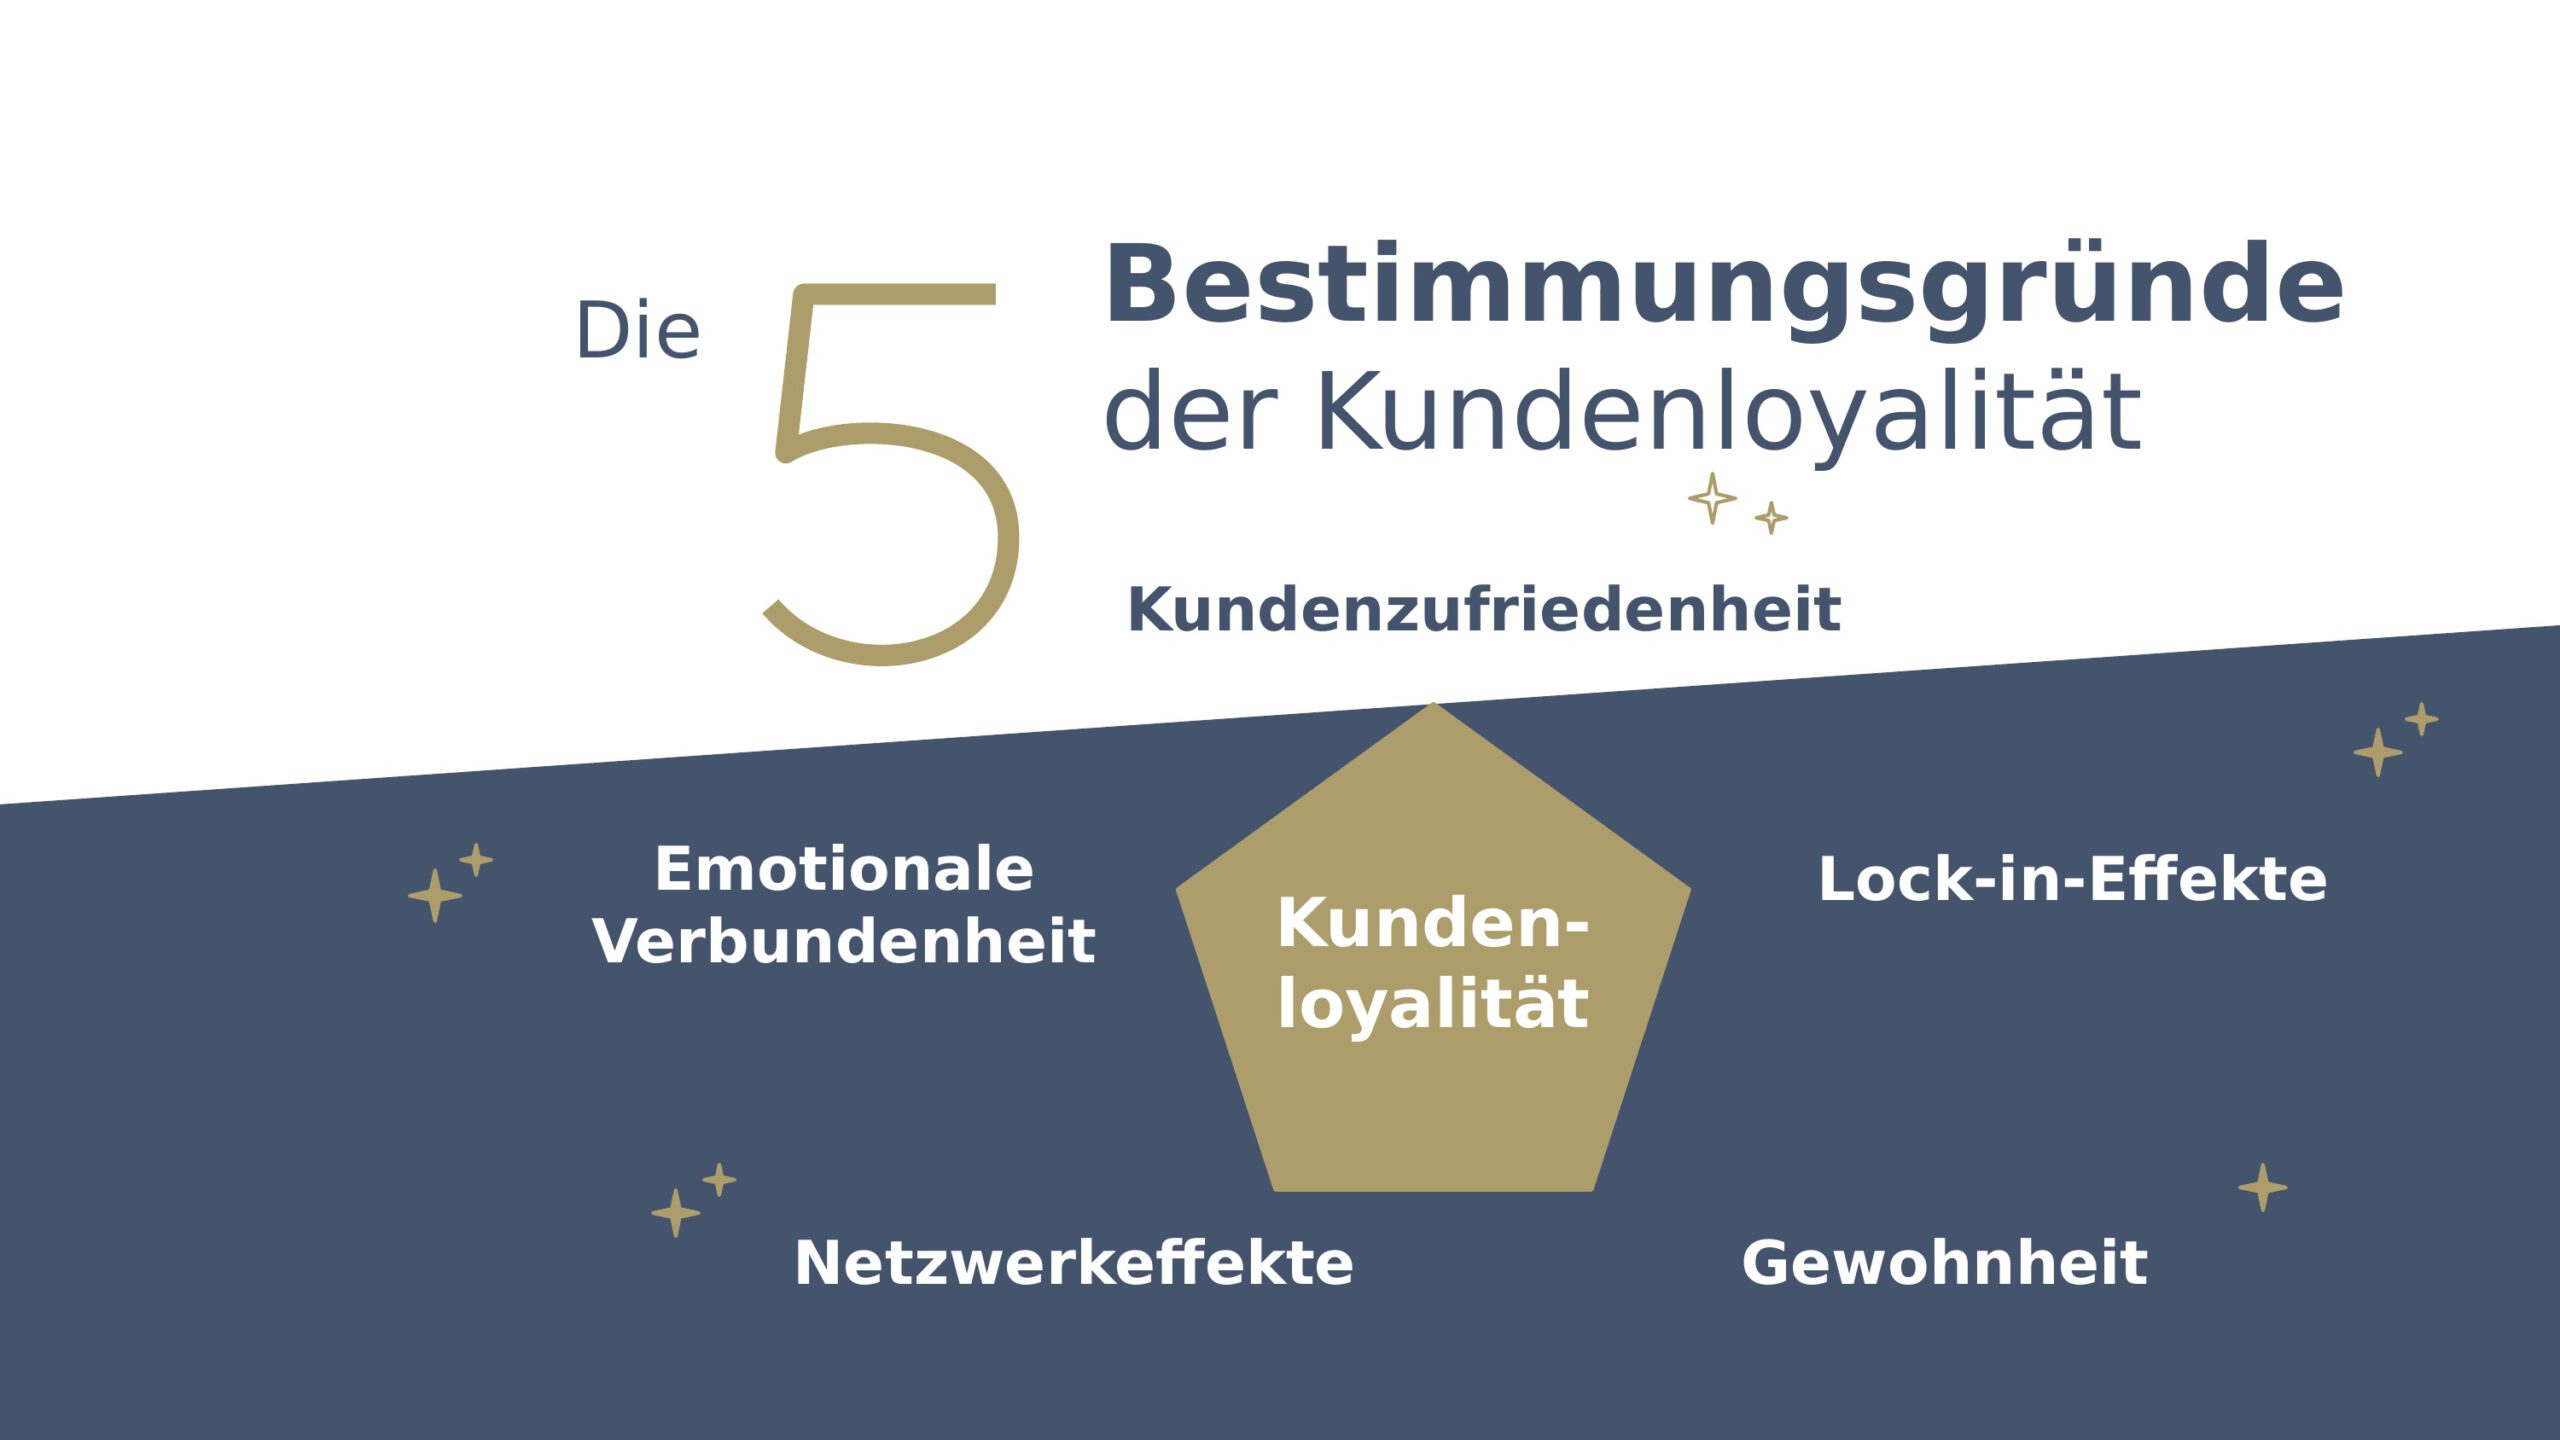
Loyalität speist sich aus fünf Quellen: hohe Kundenzufriedenheit, emotionale Verbundenheit (Identität, Tradition, Status), Lock-in-Effekte, Netzwerkeffekte und bloße Gewohnheit. Dabei ist die Zufriedenheit meist der wichtigste Grund. Am stärksten wird Loyalität, wenn mehrere Faktoren zusammenwirken – dann entsteht kaum erschütterbare Markentreue. Bei Apple zum Beispiel ist die Loyalität besonders stabil, weil mehrere Punkte zusammenkommen: jahrzehntelange Zufriedenheit, emotionale Bindung und Lock-in durch ein spezielles Geräte-Ökosystem.
Beruht Loyalität vorwiegend auf Gewohnheit, kann sie zu Überheblichkeit verleiten und zur Schwäche werden. Volkswagen behauptete sich trotz Dieselskandal 2015 dank treuer Kunden in den europäischen Heimatmärkten, verlor außereuropäisch gegenüber Wettbewerbern aber an Boden, weil der Veränderungsdruck zu gering blieb. Noch gefährlicher ist der Missbrauch der Treue für kurzfristige Erträge: Nike überschwemmte den Markt mit bei Sammlern beliebten Dunk-Schuhen, untergrub so den lukrativen Sammlermarkt und verliert seither Marktanteile.
Loyalität wird selten als Anlagekriterium genutzt. Faktor-Investoren setzen messbare Zufriedenheitsdaten (ACSI-Index, Net Promoter Score) als Proxy ein. Fundamentalanalytiker sehen Loyalität als dauerhaften Wettbewerbsvorteil, dessen Einschätzung die Finanzanalyse ergänzt – nicht ersetzt. Der Faktoransatz funktionierte bisher aber nur in der Theorie: Backtests von Ökonomen zeigten zwar eine klare Outperformance, doch ein ACSI-ETF bleibt seit Auflage 2016 kontinuierlich um rund drei Prozent p. a. hinter dem S&P 500 zurück.
Einige Quality-Investoren wie AKO Capital, Fundsmith, Polen Capital sowie der STARKE MARKEN Fonds nutzen Loyalität als qualitatives Anlagekriterium. Dabei eignen sich Zufriedenheitsdaten nur als Ausgangspunkt, aussagekräftig werden sie erst durch eigenes Research. Hierzu gehören Kundenbefragungen, KI-gestützte Auswertungen von Nutzer-Foren sowie sektorspezifische Studien zur Produktqualität wie die Analysen des US-amerikanischen Researchers J.D. Power. Nur so lassen sich emotionale Bindung, Lock-in- und Netzwerkeffekte qualitativ einschätzen. Wichtig ist eine Einbettung in die Bewertungsanalyse: Bei hoch bewerteten Titeln zeigt sie, ob die Prämie gerechtfertigt ist. Bei durchschnittlicher Bewertung kann hohe Loyalität ein Kaufsignal sein. Angeknackste Loyalität ist bei Börsenlieblingen ein Verkaufssignal – siehe Nike.
Loyalität, die auf Zufriedenheit, emotionaler Bindung, Lock-in- oder Netzwerkeffekten beruht, eignet sich also als positives Anlagekriterium – und das umso stärker, je mehr Gründe zusammenwirken. Gewohnheitsbasierte oder missbrauchte Loyalität sind dagegen Warnsignale. Da loyalitätsstarke Unternehmen selten günstig bewertet sind, dient das Kriterium nicht der alleinigen Entscheidung, sondern bedarf der Einordnung durch eine Bewertungsanalyse. Beim STARKE MARKEN Fonds hat es sich gelohnt: Von September 2019 bis Juni 2026 erzielte der Fonds jährlich 3,5 Prozent mehr Performance als eine Peer-Group aus sechs in Deutschland zugelassenen Fonds mit Anlageschwerpunkt „Marken“. Hierbei bewährten sich insbesondere die Verkaufssignale als Frühwarnzeichen.
Disclaimer
Diese Veröffentlichung dient ausschließlich Informationszwecken. Sie stellt keine Kaufempfehlung und kein Angebot zum Erwerb oder Verkauf eines Finanzinstruments dar. Des Weiteren ersetzt sie keine Rechts- oder Steuerberatung. Dargestellte Anlagemöglichkeiten oder -strategien können für individuelle Anleger nicht geeignet sein. Vor dem Erwerb von Finanzinstrumenten sind stets die zugehörigen offiziellen Informationsmaterialien und Verkaufsprospekte vollständig zu lesen, um eine fundierte Entscheidung bezüglich der persönlichen Eignung für die Anlagemöglichkeit oder -strategie treffen zu können. Aus diesem Grund übernehmen wir keine Verantwortung für auf Basis von in dieser Veröffentlichung enthaltenen Informationen getroffene Anlageentscheidungen.
Alle Informationen, die in dieser Veröffentlichung dargestellt werden, basieren auf Quellen, die von uns als zuverlässig und korrekt eingestuft werden. Auf Basis dieser Informationen ermittelte Prognosen sind unverbindliche Einschätzungen unseres Hauses und stellen in keinem Fall eine Handlungsempfehlung dar. Für sie kann keine Garantie oder Gewähr übernommen werden.
Vergangenheitsbezogenen Daten und Wertentwicklungen stellen keinen zuverlässigen Indikator für zukünftige Wertentwicklungen dar. Aus diesem Grund kann zukunftsbezogenen Prognosen und Angaben kein unbegrenztes Vertrauen entgegengebracht werden. Investierbare Anlageinstrumente bergen Risiken, die bis zum Totalverlust des eingesetzten Kapitals reichen können.